
شما و شریک زندگیتان پس از گفتگوهای فراوان، تصمیم گرفتهاید که قدم بزرگ بعدی را بردارید: یکی کردن زندگی مالیتان. این گذار از «پول من» و «پول تو» به «پول ما» یکی از مهمترین و در عین حال پیچیدهترین مراحل در تحکیم یک رابطه است. این تصمیم فراتر از باز کردن یک حساب مشترک است؛ این یک تعهد برای ساختن آیندهای مشترک بر پایه اعتماد، شفافیت و اهداف هماهنگ است. اما چگونه این مسیر را بدون افتادن در دامهای رایج تعارض و سوءتفاهم طی کنیم؟
این مقاله یک نقشه راه عملی و گامبهگام برای شماست. ما به شما نشان خواهیم داد که چگونه با موفقیت، امور مالی فردی خود را در یک سیستم مالی مشترک و کارآمد ادغام کنید. این راهنما به شما کمک میکند تا با هم برای رویاهایتان برنامهریزی کنید، برای روزهای سخت آماده شوید و مهمتر از همه، پول را به جای منبع استرس، به ابزاری برای تقویت عشق و تعهدتان تبدیل کنید.
گام اول: شفافیت کامل و به اشتراک گذاشتن تصویر مالی
قبل از اینکه بتوانید یک آینده مالی مشترک بسازید، باید بدانید هر کدام از کجا شروع میکنید. شفافیت، سنگ بنای اعتماد در هر جنبهای از رابطه است و مسائل مالی نیز از این قاعده مستثنی نیست. این مرحله ممکن است کمی نگرانکننده به نظر برسد، اما ضروری است.
چرا شفافیت اولین قدم است؟
پنهان کردن بدهیها یا عادتهای خرج کردن، مانند یک بمب ساعتی در رابطه عمل میکند. شفافیت کامل به شما اجازه میدهد تا با دیدی باز و بر اساس اطلاعات واقعی تصمیمگیری کنید. این کار به معنای قضاوت کردن گذشته یکدیگر نیست، بلکه به معنای پذیرش واقعیت و حرکت به سوی آیندهای مشترک با صداقت است.
چه اطلاعاتی را باید به اشتراک بگذاریم؟
یک «شب شفافیت مالی» ترتیب دهید. در این جلسه، هر دو نفر باید اطلاعات زیر را بدون ترس از سرزنش روی میز بگذارند:
- درآمدها: تمام منابع درآمدی، از حقوق ثابت گرفته تا درآمدهای جانبی.
- بدهیها: وامهای دانشجویی، بدهی کارت اعتباری، وام مسکن یا خودرو. مبلغ دقیق، نرخ بهره و زمانبندی بازپرداخت را مشخص کنید.
- داراییها: پساندازها، سرمایهگذاریها، املاک و هر چیز باارزش دیگری.
- هزینههای عمده: هزینههای ماهانه ثابت مانند اجاره، قبوض و اقساط.
- امتیاز اعتباری۳ (در صورت وجود): این عدد میتواند بر توانایی شما برای گرفتن وام مشترک در آینده تأثیر بگذارد.
هدف این است که یک تصویر کامل از دارایی خالص۴ مشترکتان به دست آورید: (کل داراییها) منهای (کل بدهیها).
گام دوم: تعریف «پول ما» و تعیین اهداف مالی مشترک
پس از دستیابی به شفافیت، وقت آن است که از اعداد و ارقام فراتر بروید و در مورد رویاهایتان صحبت کنید. «پول ما» قرار است شما را به کجا برساند؟ تعیین اهداف مشترک، به برنامهریزی مالی شما جهت و معنا میبخشد.
فراتر از بقا: رویاهای مشترک خود را کشف کنید
پول فقط برای پرداخت قبوض نیست. ابزاری است برای ساختن زندگیای که هر دوی شما آرزویش را دارید. با هم بنشینید و به این سوالات پاسخ دهید:
- اگر پول هیچ محدودیتی نبود، دوست داشتیم چه کار کنیم؟
- چه تجربیاتی برای ما مهمتر از داراییهای مادی است؟ (مثلاً سفر، یادگیری یک مهارت جدید)
- ۵، ۱۰ و ۲۰ سال دیگر خودمان را کجا میبینیم؟
اهداف کوتاهمدت، میانمدت و بلندمدت
رویاهایتان را به اهداف مشخص، قابل اندازهگیری، قابل دستیابی، مرتبط و زمانبندی شده (SMART) تبدیل کنید. این اهداف را به سه دسته تقسیم کنید:
- کوتاهمدت (۱-۳ سال): پسانداز برای یک سفر، خرید لوازم خانگی جدید، یا ساختن صندوق اضطراری۲.
- میانمدت (۳-۱۰ سال): پسانداز برای پیشپرداخت خانه، راهاندازی یک کسبوکار کوچک، یا هزینه تحصیل فرزندان.
- بلندمدت (بیش از ۱۰ سال): برنامهریزی برای بازنشستگی راحت، خرید خانه دوم، یا رسیدن به استقلال مالی.
داشتن این اهداف مشترک، انگیزه لازم برای پایبندی به بودجه و تصمیمگیریهای مالی روزمره را فراهم میکند.
گام سوم: انتخاب سیستم مدیریت مالی مشترک
هیچ راهکار یکسانی برای همه زوجها وجود ندارد. بهترین سیستم، سیستمی است که برای شما و رابطهتان کار میکند و حس انصاف و همکاری را تقویت میکند. در اینجا سه مدل رایج را بررسی میکنیم:
مدل اول: همه چیز مشترک (Fully Merged)
در این مدل، تمام درآمدها به یک حساب مشترک واریز میشود و تمام هزینهها از همان حساب پرداخت میشود. این سیستم نماد کامل «پول ما» است و شفافیت را به حداکثر میرساند. این مدل برای زوجهایی مناسب است که فلسفه مالی بسیار مشابهی دارند و با از دست دادن کامل استقلال مالی فردی مشکلی ندارند.
مدل دوم: ترکیبی یا هیبرید (Yours, Mine, and Ours)
محبوبترین و انعطافپذیرترین مدل. در این سیستم، سه حساب وجود دارد: یک حساب مشترک برای هزینههای خانه و اهداف مشترک (اجاره، قبوض، خواربار، پسانداز مشترک) و دو حساب شخصی جداگانه برای هر فرد. هر فرد به نسبت درآمد خود مبلغی را ماهانه به حساب مشترک واریز میکند و باقیمانده پولش در حساب شخصی خودش برای مخارج فردی (لباس، سرگرمی، هدایا) باقی میماند. این مدل تعادل خوبی بین کار تیمی و استقلال فردی ایجاد میکند.
مدل سوم: کاملاً جدا با سهمبندی (Separate but Proportional)
در این مدل، زوجها حسابهای بانکی خود را کاملاً جدا نگه میدارند. یک نفر مسئول پرداخت برخی هزینهها (مثلاً اجاره) و دیگری مسئول برخی دیگر (مثلاً قبوض و خواربار) میشود. معمولاً این تقسیمبندی به نسبت درآمد هر فرد انجام میشود تا منصفانه باشد. این مدل حداکثر استقلال مالی را فراهم میکند اما نیازمند ارتباط و هماهنگی مداوم برای اطمینان از پوشش تمام هزینهها و حرکت به سمت اهداف مشترک است.
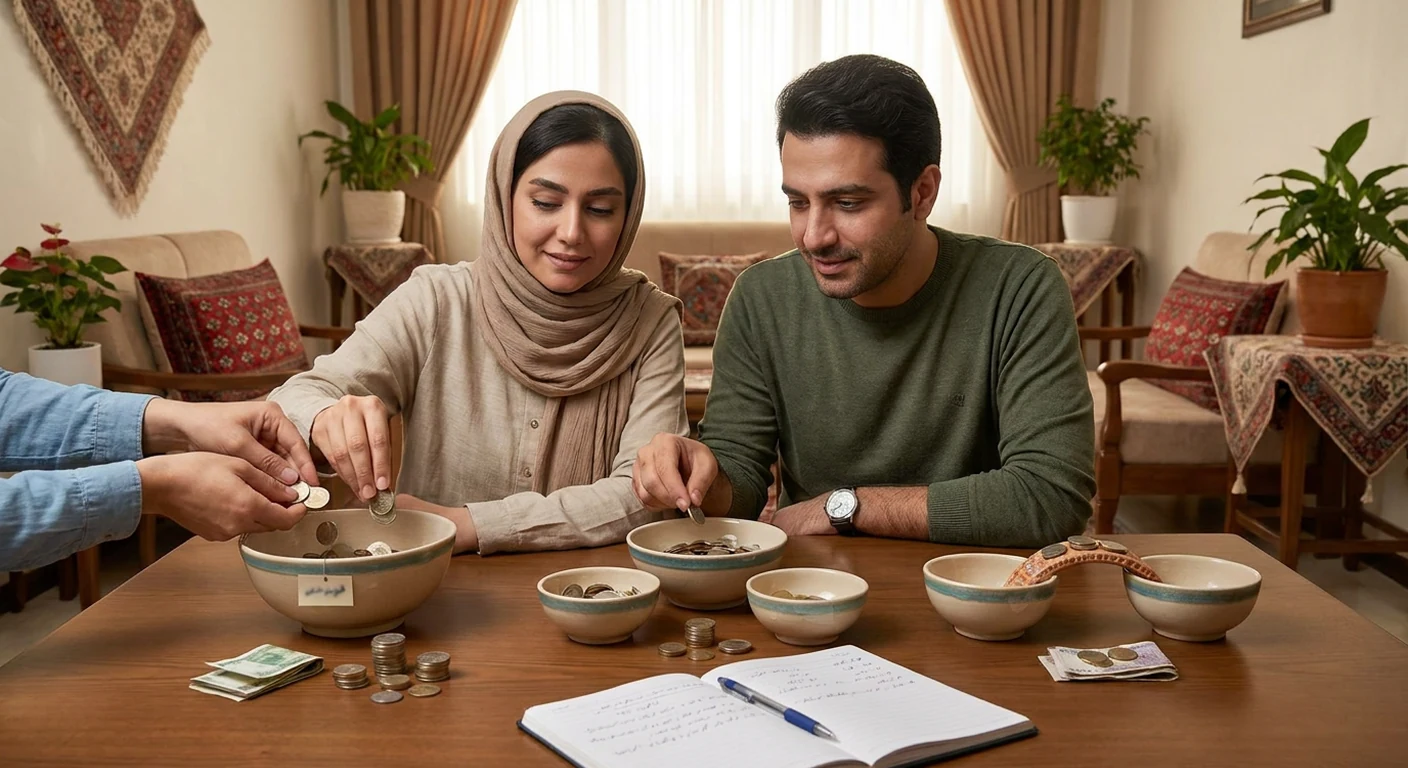
کدام مدل برای شما مناسب است؟
با شریک زندگی خود در مورد مزایا و معایب هر مدل صحبت کنید. به تفاوت درآمد، عادتهای خرج کردن و نیاز به استقلال فردی خود توجه کنید. به یاد داشته باشید که میتوانید از یک مدل شروع کنید و در صورت نیاز، بعداً آن را تغییر دهید.
گام چهارم: ایجاد بودجهبندی مشترک
یک هدف بدون برنامه، فقط یک آرزوست. بودجهبندی۱ مشترک، برنامه عملیاتی شما برای رسیدن به اهدافتان است. بودجه به معنای محدودیت نیست، بلکه به معنای کنترل داشتن بر پول و هدایت آن به سمت چیزهایی است که برایتان اهمیت دارد.
ردیابی هزینهها: واقعیت مالی شما کجاست؟
برای ۱ تا ۲ ماه، تمام هزینههای خود را، هرچقدر هم که کوچک باشند، ردیابی کنید. این کار به شما نشان میدهد که پولتان واقعاً کجا میرود. میتوانید از یک دفترچه، یک فایل اکسل یا اپلیکیشنهای موبایلی استفاده کنید. در پایان این دوره، نتایج را با هم بررسی کنید. احتمالاً از برخی نتایج شگفتزده خواهید شد!
تخصیص بودجه: از هزینههای ثابت تا «پول تفریح»
حالا که میدانید پولتان کجا میرود، وقت آن است که به آن بگویید کجا برود. درآمد مشترک ماهانه خود را بردارید و آن را به دستههای مختلف تخصیص دهید:
- هزینههای ثابت: اجاره/قسط مسکن، قبوض، بیمه.
- هزینههای متغیر: خواربار، حملونقل، تفریح.
- پسانداز و سرمایهگذاری: برای اهداف کوتاهمدت، میانمدت و بلندمدت.
- هزینههای شخصی: مبلغی که هر فرد میتواند بدون نیاز به مشورت خرج کند (مهم برای حفظ استقلال).
یک قانون خوب، قانون ۵۰/۳۰/۲۰ است: ۵۰٪ برای نیازها، ۳۰٪ برای خواستهها و ۲۰٪ برای پسانداز و پرداخت بدهی. این درصدها را متناسب با شرایط خودتان تنظیم کنید.
استفاده از ابزارها: از اکسل تا اپلیکیشنهای بودجهبندی
ابزارهای زیادی برای سادهسازی فرآیند بودجهبندی وجود دارند. از یک فایل اکسل ساده گرفته تا اپلیکیشنهای پیشرفتهای که به حساب بانکی شما متصل میشوند و به طور خودکار هزینهها را دستهبندی میکنند. ابزاری را انتخاب کنید که هر دوی شما با آن راحت باشید و به طور منظم از آن استفاده کنید.
گام پنجم: برنامهریزی برای آینده و اتفاقات غیرمنتظره
یک برنامه مالی خوب فقط به امروز و فردا فکر نمیکند، بلکه برای آیندهای دورتر و همچنین اتفاقات پیشبینینشده نیز آماده است. این بخش از برنامهریزی، امنیت روانی و مالی شما را تضمین میکند.
صندوق اضطراری: سپر دفاعی شما در برابر بحران
زندگی پر از غافلگیری است: از دست دادن شغل، یک بیماری ناگهانی یا یک تعمیر پرهزینه خودرو. صندوق اضطراری پولی است که برای پوشش ۳ تا ۶ ماه از هزینههای زندگی شما کنار گذاشته میشود. این پول باید در یک حساب پسانداز با دسترسی آسان نگهداری شود. ساختن این صندوق باید یکی از اولین اولویتهای مالی شما به عنوان یک زوج باشد.
سرمایهگذاری و بازنشستگی: ساختن آینده با هم
پس از ساختن صندوق اضطراری، میتوانید به فکر رشد دادن پولتان باشید. در مورد اهداف بلندمدت مانند بازنشستگی صحبت کنید. چه سبک زندگیای را در دوران بازنشستگی تصور میکنید؟ برای رسیدن به آن، از همین امروز باید شروع به سرمایهگذاری کنید. در این زمینه میتوانید از مشاوره یک متخصص مالی نیز بهرهمند شوید.
بیمه و وصیتنامه: گفتگوهای سخت اما ضروری
صحبت در مورد مرگ و بیماری ممکن است ناخوشایند باشد، اما برای محافظت از یکدیگر ضروری است. مطمئن شوید که پوشش بیمه عمر و سلامت کافی دارید. همچنین، تنظیم وصیتنامه و مشخص کردن اینکه در صورت فوت یکی از طرفین، داراییها چگونه تقسیم میشود، از بروز مشکلات حقوقی و خانوادگی در آینده جلوگیری میکند.
گام ششم: بازبینی و تنظیم منظم برنامه
برنامه مالی شما یک سند ثابت و بیتغییر نیست. زندگی پویاست و برنامه شما نیز باید همینطور باشد. بازبینی منظم به شما اجازه میدهد تا در مسیر اهدافتان باقی بمانید و برنامهتان را با تغییرات زندگی هماهنگ کنید.
«جلسات مالی» منظم: یک قرار عاشقانه با طعم اعداد!
یک زمان مشخص را به صورت هفتگی یا ماهانه برای صحبت در مورد پول تعیین کنید. این جلسات نباید طولانی یا استرسزا باشند. میتوانید آن را به یک «قرار مالی» تبدیل کنید. در این جلسات کوتاه، بودجه را بررسی کنید، موفقیتهایتان را جشن بگیرید (مثلاً رسیدن به یک هدف پسانداز) و چالشهای پیش رو را بررسی کنید. این کار از انباشته شدن مشکلات و بروز بحثهای بزرگ جلوگیری میکند.
انعطافپذیری در برابر تغییرات زندگی
ازدواج، تولد فرزند، تغییر شغل، یک جابجایی بزرگ یا یک بیماری، همگی رویدادهایی هستند که میتوانند به طور قابل توجهی بر وضعیت مالی شما تأثیر بگذارند. هرگاه یکی از این تغییرات بزرگ در زندگی شما رخ داد، وقت آن است که دوباره با هم بنشینید و برنامه مالی، بودجه و اهداف خود را بازبینی و تنظیم کنید. انعطافپذیری کلید موفقیت بلندمدت در مدیریت مالی مشترک است.
جمعبندی
گذار از «پول من» به «پول ما» یک فرآیند است، نه یک رویداد یکشبه. این مسیر با ایجاد شفافیت کامل و اعتماد آغاز میشود، با تعیین رویاها و اهداف مشترک معنا پیدا میکند، و با انتخاب یک سیستم کارآمد و ایجاد یک بودجه عملی میشود. به یاد داشته باشید که برنامهریزی برای آینده و اتفاقات غیرمنتظره، امنیت روانی شما را تضمین میکند و بازبینی منظم، شما را در مسیر درست نگه میدارد.
مهمترین پیام این است که مدیریت مالی مشترک یک کار تیمی است. این فرصتی است برای تقویت مهارتهای ارتباطی، حل مسئله و همکاری شما به عنوان یک زوج. با دنبال کردن این گامها، میتوانید پول را از یک منبع بالقوه تنش به یک ابزار قدرتمند برای ساختن زندگی مشترکی که هر دو آرزویش را دارید، تبدیل کنید.
دعوت به مشاوره و خودشناسی: نقشه راه مالی خود را ترسیم کنید
اگر گذار از «پول من» به «پول ما» برایتان چالشبرانگیز است و در میانه راه دچار اختلاف شدهاید، بدانید که تنها نیستید. این فرآیند یکی از پیچیدهترین و در عین حال ارزشمندترین مراحل ساختن یک زندگی مشترک است. متخصصان زوجدرمانی در کلینیک تسکین روان میتوانند به شما کمک کنند تا با ابزارهای روانشناختی، یک سیستم مالی منصفانه و کارآمد بر اساس ارزشهای مشترکتان بسازید.
تماس با تسکین روان برای رزرو وقت مشاورهدر تسکین روان، ما شما را برای ساختن یک آینده امن و مشترک همراهی میکنیم.
دعوت به تعامل: شما از کدام سیستم مالی استفاده میکنید؟
تجربه شما در مدیریت مالی مشترک چیست؟ آیا سیستم «همه چیز مشترک» برایتان کار کرده یا مدل «ترکیبی» را ترجیح میدهید؟ تجربیات، موفقیتها و حتی چالشهای خود را در بخش نظرات با دیگران به اشتراک بگذارید. داستان شما میتواند الهامبخش زوجهای دیگر در این مسیر باشد.
سوالات متداول
اگر درآمدمان خیلی متفاوت باشد، چگونه باید هزینهها را تقسیم کنیم؟
بهترین روش، تقسیم هزینهها بهصورت درصدی و متناسب با درآمد هر فرد است، نه تقسیم ۵۰-۵۰. این روش حس انصاف و همکاری را تقویت میکند.
آیا باید یک حساب بانکی مشترک باز کنیم؟
این به مدل انتخابی شما بستگی دارد. در مدل «همه چیز مشترک» بله. در مدل «ترکیبی»، یک حساب مشترک برای هزینههای خانه و دو حساب شخصی برای مخارج فردی ایدهآل است.
هر چند وقت یکبار باید در مورد مسائل مالی صحبت کنیم؟
توصیه میشود یک «جلسه مالی» کوتاه هفتگی یا دوهفتهای برای بررسی بودجه و یک جلسه مفصلتر فصلی یا سالانه برای بازبینی اهداف بلندمدت داشته باشید.
واژهنامه
- بودجهبندی (Budgeting): فرآیند ایجاد یک برنامه برای خرج کردن پول. این برنامه به شما امکان میدهد تا مشخص کنید آیا پول کافی برای انجام کارهایی که نیاز دارید یا میخواهید انجام دهید، خواهید داشت یا خیر.
- صندوق اضطراری (Emergency Fund): یک حساب پسانداز که برای هزینههای غیرمنتظره و ناگهانی مانند از دست دادن شغل، هزینههای پزشکی یا تعمیرات فوری کنار گذاشته میشود. هدف آن جلوگیری از بدهکار شدن در مواقع بحرانی است.
- امتیاز اعتباری (Credit Score): عددی که بر اساس تاریخچه مالی فرد محاسبه میشود و نشاندهنده اعتبار و ریسک مالی او برای وامدهندگان است. این امتیاز بر توانایی فرد برای دریافت وام و نرخ بهره آن تأثیر میگذارد.
- دارایی خالص (Net Worth): یک معیار برای سنجش سلامت مالی که از تفریق کل بدهیهای یک فرد یا زوج از کل داراییهایشان به دست میآید.
منابع
- Low, K. (2023). Yours, Mine, and Ours: A Guide to Combining Finances. Investopedia. این منبع به بررسی مدلهای مختلف ترکیب مالی برای زوجها و مزایا و معایب هر کدام میپردازد.
- Ramsey, D. (2021). The Total Money Makeover: A Proven Plan for Financial Fitness. Thomas Nelson. این کتاب یک راهنمای محبوب برای مدیریت مالی شخصی و زوجی است که بر روی گامهای عملی برای خروج از بدهی و ساختن ثروت تمرکز دارد.
- American Psychological Association. (2019). Marriage and money: 5 tips for talking finances with your partner. APA.org. این مقاله نکات روانشناختی برای بهبود ارتباطات مالی در روابط را ارائه میدهد.
این مطلب جایگزین تشخیص یا درمان حرفهای نیست.
برای تصمیمهای پزشکی با متخصص مشورت کنید.


0 نظر
هنوز نظری ثبت نشده است. اولین نفر باشید!